spendit | myBenefits

Screenshots
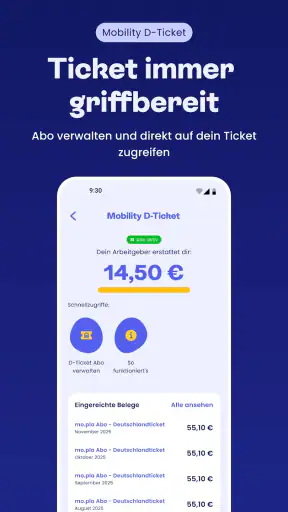
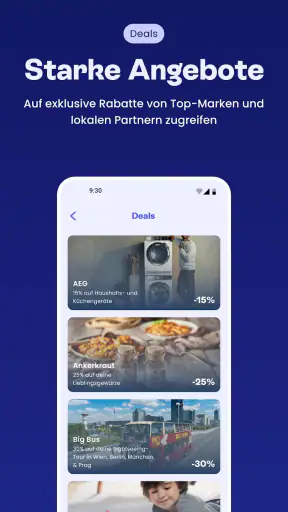
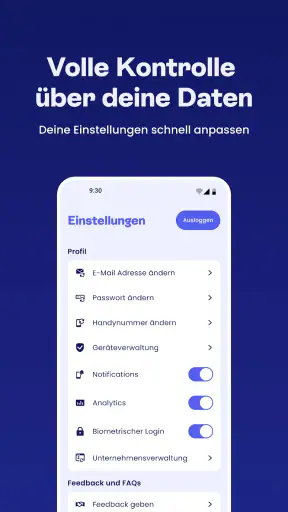
Details
- Bewertung
- 4,6
- Version
- 1.40.0
- Entwickler
- SPENDIT AG
Wer von seinem Arbeitgeber digitale Mitarbeiterbenefits erhält, kennt oft das eigentliche Problem: Nicht die Leistung selbst ist unverständlich, sondern der Weg dorthin. Wo sehe ich mein Guthaben? Welche Vorteile kann ich nutzen? Muss ich mich jedes Mal durch E-Mails, PDFs oder verschiedene Portale arbeiten? Genau an diesem Punkt setzt spendit | myBenefits an. Ich habe die App als mobile Anlaufstelle für berufliche Zusatzleistungen betrachtet und dabei besonders darauf geachtet, wie schnell man vom ersten Öffnen zu einem brauchbaren Ergebnis kommt.
Mein erster Eindruck: Die Anwendung ist weniger eine klassische Finanz-App für private Konten als ein Zugang zu Leistungen, die über den Arbeitgeber bereitgestellt werden. Das ist ein wichtiger Unterschied. Wer eine Banking-App, Haushaltsplanung oder eine allgemeine Gutscheinplattform erwartet, wird hier wahrscheinlich mit einer falschen Vorstellung starten. Für Beschäftigte, deren Unternehmen Spendit-Angebote einsetzt, kann die App dagegen deutlich praktischer sein als verstreute Informationen im Intranet.
Was dich nach der Installation erwartet
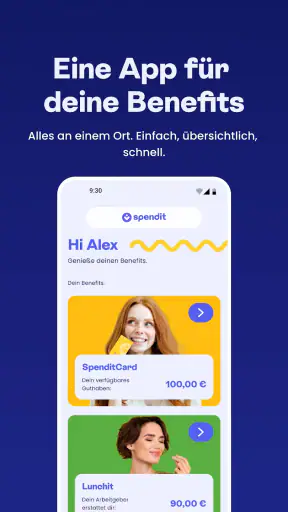
Die Anwendung gehört zur Kategorie Finanzen, obwohl sich ihr Alltagseinsatz eher nach digitaler Personalverwaltung und Zusatzleistungen anfühlt. Entwickelt wird sie von SPENDIT AG. Im Mittelpunkt steht also nicht das Verwalten eines privaten Girokontos, sondern der Zugriff auf Mitarbeiterbenefits, die der jeweilige Arbeitgeber anbietet. Das macht die App besonders abhängig vom beruflichen Umfeld: Ihre Nützlichkeit entsteht nicht allein durch die Installation, sondern durch die Verbindung mit einem passenden Arbeitgeberangebot.
Beim ersten Start würde ich deshalb nicht erwarten, sofort eine frei nutzbare Finanzübersicht vorzufinden. Sinnvoller ist die Haltung: Die App ist ein persönlicher Zugang zu einem bereits eingerichteten Benefit-System. Wenn dein Arbeitgeber dich dafür freigeschaltet hat, kann sie dir Informationen und Nutzungsmöglichkeiten an einem Ort zugänglich machen. Wenn diese Voraussetzung fehlt, bleibt der praktische Nutzen naturgemäß begrenzt.
Die technische Einstiegshürde ist vergleichsweise niedrig. Im Google-Play-Umfeld ist die App kostenlos erhältlich, für alle Altersgruppen freigegeben und läuft ab Android 7.0. Die aktuelle Fassung ist Version 1.40.0. Für mich sind diese Angaben vor allem deshalb relevant, weil die App dadurch auch auf älteren Android-Geräten grundsätzlich erreichbar bleibt. Wer ein älteres Smartphone verwendet, sollte trotzdem darauf achten, dass das Gerät noch stabil läuft und genügend freien Speicher für Aktualisierungen besitzt.
Das öffentliche Nutzerbild fällt positiv aus: Die Anwendung liegt bei einer durchschnittlichen Bewertung von 4,6 aus rund 6.900 Bewertungen und kommt auf mehr als 100.000 Installationen. Diese Zahlen beweisen nicht, dass jeder Ablauf reibungslos funktioniert, sie zeigen aber, dass Spendit | myBenefits nicht nur für eine kleine Testgruppe gedacht ist. Ich würde die Bewertungen dennoch mit etwas Abstand lesen, weil bei einer Arbeitgeber-App die persönliche Erfahrung stark davon abhängt, welche Leistungen und Freischaltungen das eigene Unternehmen eingerichtet hat.
Für wen der Ansatz besonders sinnvoll ist
Die App passt am besten zu Menschen, die ihre beruflichen Zusatzleistungen gelegentlich kontrollieren und ohne Umwege mobil erreichen möchten. Dazu gehören etwa Beschäftigte, die unterwegs prüfen wollen, ob ein Benefit verfügbar ist, oder die nicht jedes Mal den Rechner einschalten möchten, wenn sie eine Information aus dem Arbeitgeberprogramm benötigen. Auch für Personen, die mehrere berufliche Abläufe ohnehin am Smartphone erledigen, wirkt ein zentraler Zugang angenehmer als eine Sammlung einzelner Dokumente.
Weniger passend ist sie für Nutzer, die eine vollständige private Finanzverwaltung suchen. Wer Ausgaben kategorisieren, Bankkonten verbinden, Sparziele planen oder Überweisungen erledigen möchte, braucht eine Banking- oder Haushaltsbuch-App. Spendit | myBenefits ersetzt diese Werkzeuge nicht. Der Vorteil liegt gerade in der Spezialisierung auf Arbeitgeberleistungen, nicht in einem möglichst breiten Finanzumfang.
Der erste Einstieg ohne unnötige Umwege
Nach der Installation würde ich zuerst die Zugangsdaten und Informationen bereitlegen, die der Arbeitgeber für das Benefit-Programm bereitgestellt hat. Das klingt banal, verhindert aber einen typischen Fehlstart: Viele öffnen eine solche App spontan und wundern sich dann, warum sie nicht sofort Inhalte sehen. Bei einem arbeitgebergebundenen Dienst ist es sinnvoll, vorab zu klären, ob bereits eine Einladung, ein Aktivierungshinweis oder ein interner Zugang existiert.
Ich empfehle, die Einrichtung nicht zwischen zwei Terminen zu beginnen. Gerade beim ersten Zugriff sollte man kurz prüfen, ob die eigenen beruflichen Angaben korrekt übernommen wurden und ob die erwarteten Leistungen sichtbar sind. Der wichtigste Erfolg ist nicht, möglichst schnell durch alle Menüs zu tippen, sondern zu erkennen, ob das eigene Benefit-Profil richtig zugeordnet wurde. Sobald diese Grundlage stimmt, wird die weitere Nutzung deutlich verständlicher.
Ein hilfreicher Gedanke dabei: Die App ist kein Ort, an dem man eigenständig neue Arbeitgeberleistungen erfindet oder freischaltet. Sie zeigt und begleitet das, was im jeweiligen Programm vorgesehen ist. Wenn ein erwarteter Vorteil nicht auftaucht, würde ich daher nicht sofort von einem App-Fehler ausgehen. Zuerst lohnt sich der Abgleich mit den Informationen des Arbeitgebers. Vielleicht ist die Leistung nicht Bestandteil des eigenen Modells, noch nicht aktiviert oder an bestimmte Bedingungen geknüpft.
Diese Abhängigkeit ist zugleich Stärke und Einschränkung. Sie sorgt dafür, dass die App auf den persönlichen beruflichen Kontext zugeschnitten sein kann. Gleichzeitig hat man als Nutzer weniger Einfluss als bei einer gewöhnlichen privaten App. Eine Banking-App kann man selbst mit einem Konto verbinden; bei Spendit | myBenefits hängt der sichtbare Umfang vom Arbeitgeberprogramm ab. Das sollte man vor der Installation wissen, damit die Erwartungen realistisch bleiben.
Der erste sinnvolle Erfolg
Für mich wäre die erste erfolgreiche Handlung, einen konkreten Benefit zu finden und zu verstehen, wie er im Alltag eingesetzt wird. Nicht die Startseite allein ist entscheidend, sondern die Antwort auf eine praktische Frage: Was kann ich jetzt tatsächlich nutzen? Ich würde deshalb nach der Anmeldung nicht lange in allgemeinen Informationen bleiben, sondern gezielt die verfügbaren Leistungen öffnen und die Hinweise zu Voraussetzungen oder Nutzungsschritten lesen.
Ein realistisches Beispiel: Du sitzt in der Mittagspause und möchtest prüfen, ob ein vom Arbeitgeber bereitgestellter Vorteil für deinen aktuellen Bedarf relevant ist. Statt im Intranet nach einer alten Anleitung zu suchen, öffnest du die App, kontrollierst den persönlichen Bereich und arbeitest dich von dort zu der Leistung vor, die dich interessiert. Der Erfolg besteht dann darin, dass du nicht nur weißt, dass ein Benefit existiert, sondern auch, welcher nächste Schritt vorgesehen ist.
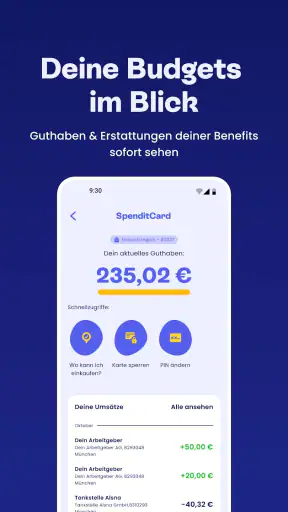
Ich würde beim ersten Durchgang außerdem darauf achten, ob Informationen wie Gültigkeit, verfügbare Nutzung oder notwendige Aktionen klar voneinander getrennt sind. Gerade bei Mitarbeiterleistungen kann ein Guthaben, eine Berechtigung oder ein Gutschein unterschiedlich funktionieren. Wer diese Begriffe vorschnell gleichsetzt, kann leicht mit einer falschen Erwartung an die Nutzung gehen. Die App hilft beim Zugang, aber sie nimmt einem nicht jede Prüfung der Bedingungen ab.
Ein kleiner, aber nützlicher Tipp ist, die App nach der ersten erfolgreichen Kontrolle nicht gleich wieder zu vergessen. Wenn ein Benefit monatlich oder bei bestimmten beruflichen Ereignissen relevant wird, lohnt sich ein fester kurzer Check, etwa am Monatsanfang oder vor einer geplanten Ausgabe. So entdeckt man eher, wenn sich der verfügbare Umfang verändert oder eine Leistung neu hinzugekommen ist. Ich würde dabei bewusst keinen täglichen Kontrollzwang entwickeln: Für eine Benefit-App ist ein gelegentlicher, gezielter Blick sinnvoller als ständiges Nachsehen.
Wo neue Nutzer leicht durcheinanderkommen
Die häufigste Verwechslung dürfte die Grenze zwischen Arbeitgeberleistung und privatem Geld sein. Ein in der App angezeigter Vorteil sollte nicht automatisch wie frei verfügbares Bankguthaben behandelt werden. Je nach Programm kann die Nutzung an bestimmte Regeln, Zwecke oder Abläufe gebunden sein. Deshalb würde ich vor einer Ausgabe immer die konkrete Beschreibung der Leistung lesen, statt nur auf einen Betrag oder eine kurze Bezeichnung zu achten.
Eine zweite mögliche Stolperfalle ist die Frage, wer bei Problemen zuständig ist. Wenn die Anmeldung grundsätzlich funktioniert, aber ein Benefit fehlt, ist der Arbeitgeber oder die zuständige Personalstelle oft der bessere erste Ansprechpartner als der allgemeine App-Support. Die App kann nur das anzeigen, was für dein Profil hinterlegt wurde. Wenn eine Zuordnung falsch ist, muss die Korrektur möglicherweise außerhalb der Anwendung erfolgen.
Auch beim Gerätewechsel sollte man nicht erst handeln, wenn man dringend auf einen Vorteil zugreifen möchte. Ich würde vor dem Wechsel prüfen, ob der Zugang noch verfügbar ist und ob die Anmeldung auf dem neuen Gerät problemlos funktioniert. Dabei geht es nicht darum, komplizierte Sicherheitsabläufe zu unterstellen, sondern um eine einfache Vorsichtsmaßnahme: Berufliche Zugänge sollte man nicht erst in einer stressigen Situation wiederherstellen müssen.
Eine weitere praktische Grenze zeigt sich im Vergleich mit klassischen Finanz-Apps. Dort ist meist sofort klar, dass Kontostände, Umsätze und Überweisungen im Mittelpunkt stehen. Bei Spendit | myBenefits muss man zuerst verstehen, welches Arbeitgebermodell dahintersteht. Der Einstieg kann deshalb für jemanden, der nur eine private Finanzübersicht sucht, weniger intuitiv wirken. Für den richtigen Nutzer ist diese Spezialisierung aber genau der Grund, die App überhaupt zu verwenden.
Der sinnvolle nächste Schritt im Alltag
Nachdem der erste Benefit gefunden ist, würde ich die App nicht nur als Ablage betrachten. Der größere Nutzen entsteht, wenn du sie mit deinen normalen beruflichen Abläufen verbindest. Beispielsweise kannst du nach einer Änderung deiner persönlichen Situation prüfen, ob die hinterlegten Leistungen noch zu deiner aktuellen Beschäftigung passen. Ebenso sinnvoll ist ein Blick, wenn der Arbeitgeber neue Informationen zu Benefits kommuniziert und du nicht sicher bist, ob sich dadurch in der App etwas verändert hat.
Ein nicht sofort offensichtlicher Vorteil eines zentralen Zugangs ist die bessere Vergleichbarkeit innerhalb des eigenen Programms. Statt einzelne Hinweise aus E-Mails, PDF-Dateien und Gesprächen zusammenzusuchen, kannst du die verfügbaren Optionen an einem Ort betrachten. Das ersetzt keine persönliche Beratung, kann aber helfen, eine Leistung nicht zu übersehen. Besonders bei Benefits, die man nur selten nutzt, ist diese Übersicht wertvoll.
Gleichzeitig würde ich die App nicht als alleinige Quelle für wichtige arbeitsrechtliche oder finanzielle Entscheidungen verwenden. Wenn es um steuerliche Fragen, konkrete Vertragsbedingungen oder eine langfristige persönliche Finanzplanung geht, sind die offiziellen Arbeitgeberinformationen und gegebenenfalls fachkundige Beratung wichtiger. Die Anwendung ist ein praktisches Nutzungswerkzeug, aber keine umfassende Beratung für jede Frage rund um Geld und Beschäftigung.
Wer mehrere Smartphones oder berufliche Geräte verwendet, sollte außerdem überlegen, auf welchem Gerät die App dauerhaft am sinnvollsten liegt. Auf dem privaten Smartphone ist sie schnell erreichbar, kann aber im Alltag zwischen vielen anderen Apps untergehen. Auf einem Dienstgerät ist sie möglicherweise besser in den Arbeitsablauf eingebunden, sofern die Nutzung dort vorgesehen ist. Ich würde die Entscheidung davon abhängig machen, wo du tatsächlich auf deine Mitarbeiterbenefits zugreifen möchtest, statt die App einfach überall zu installieren.
Mein Vergleich mit den üblichen Alternativen
Im Vergleich zu einem Mitarbeiterportal im Browser ist die mobile Anwendung vor allem dann angenehmer, wenn du unterwegs bist oder nur kurz etwas nachsehen möchtest. Ein Browserportal kann bei langen Informationen und administrativen Aufgaben übersichtlicher sein, während eine App den schnellen Zugriff erleichtert. Ich sehe deshalb keinen vollständigen Ersatz, sondern eher zwei Zugänge mit unterschiedlichen Stärken: Das Portal eignet sich für ausführliches Lesen, die App für den regelmäßigen mobilen Blick.
Gegenüber einer privaten Banking-App punktet Spendit | myBenefits durch den beruflichen Zusammenhang. Eine Bankanwendung zeigt dein eigenes Konto und deine privaten Transaktionen; sie kann normalerweise nicht die spezifischen Zusatzleistungen deines Arbeitgebers abbilden. Umgekehrt bietet die Spendit-App nicht denselben Zweck wie ein Bankkonto. Wer beide Erwartungen in einer Anwendung vereinen möchte, wird zwangsläufig Kompromisse erleben.
Auch eine einfache Notiz-App oder ein Ordner mit Arbeitgeberdokumenten kann für einzelne Informationen ausreichen. Diese Alternativen haben den Vorteil, dass sie unabhängig von einem bestimmten System funktionieren. Sie werden aber schnell unpraktisch, wenn sich Angaben ändern oder mehrere Benefits zusammenkommen. Der Mehrwert von Spendit | myBenefits liegt dann in der zentralen, persönlichen Darstellung und im direkteren Zugang zu dem Programm, für das die App gedacht ist.
Für wen ich sie empfehlen würde
Ich würde die App vor allem Beschäftigten empfehlen, die bereits wissen, dass ihr Arbeitgeber Spendit-Angebote nutzt, und die ihre Vorteile regelmäßig mobil überprüfen möchten. Sie ist besonders sinnvoll, wenn du keine Lust hast, Informationen aus verschiedenen Arbeitskanälen zusammenzusuchen, oder wenn du einen Benefit nicht nur kennen, sondern im richtigen Moment tatsächlich verwenden möchtest.
Ich wäre zurückhaltender bei Menschen, die nur eine allgemeine Finanz-App suchen, keinen Zugang zu einem passenden Arbeitgeberprogramm haben oder ihre privaten Konten verwalten wollen. In diesen Fällen führt die Installation wahrscheinlich nicht zum erwarteten Nutzen. Auch wer sehr ausführliche Erklärungen zu Vertrags-, Steuer- oder Personalfragen benötigt, sollte zusätzlich auf offizielle Unterlagen zurückgreifen.
Mein Fazit fällt deshalb klar, aber nicht uneingeschränkt aus: Die Stärke von spendit | myBenefits liegt im kurzen Weg von der beruflichen Benefit-Information zur praktischen Nutzung. Der erste Erfolg gelingt am besten, wenn du deine Arbeitgeberdaten bereithältst, dein Profil kontrollierst und anschließend einen konkreten Vorteil bis zum nächsten Handlungsschritt nachvollziehst. Wer diese App als mobiles Benefit-Portal versteht, bekommt ein nützliches Werkzeug. Wer darin ein vollständiges Bankkonto erwartet, sollte lieber eine andere Kategorie von Anwendung wählen.
Mit der kostenlosen App, der breiten Geräteunterstützung ab Android 7.0 und der klaren Ausrichtung auf Mitarbeiterbenefits ist der Einstieg unkompliziert. Entscheidend bleibt aber die Verbindung zum Arbeitgeber: Sie bestimmt, was du sehen und nutzen kannst. Genau deshalb würde ich nach der Installation nicht nur fragen, ob die App technisch funktioniert, sondern ob sie dir im Alltag eine konkrete Suche abnimmt. Wenn die Antwort ja lautet, kann sie schnell zu einem unauffälligen, aber durchaus hilfreichen Bestandteil deines Arbeitsalltags werden.


